日銀利上げで住宅ローンは?結婚前に見る4つの数字
 NexGen O-live
日銀利上げで住宅ローンはどうなる?結婚前に確認したい4つの数字
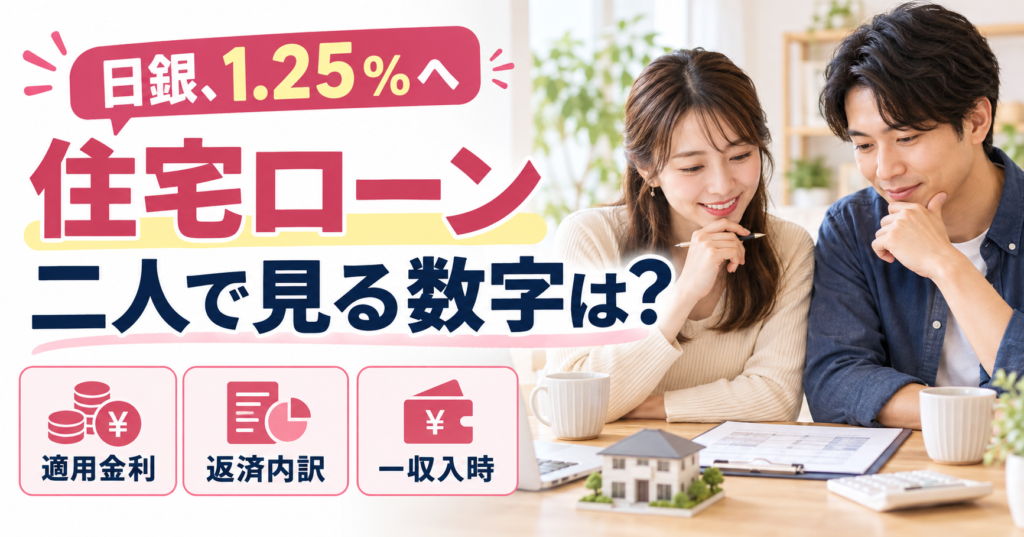
日銀の利上げで住宅ローンを考えるとき、結婚前の二人が見るべきなのは「借りられる額」だけではありません。適用金利、元金と利息の内訳、一収入時の住宅費上限、購入後に残る現金の4つです。
2026年9月18日、日銀は政策金利を1.0%から1.25%へ引き上げました。住宅ローンの基準金利を引き上げる銀行も出ています。
このニュースは、変動金利と固定金利のどちらが得かを一律に決める材料ではありません。結婚相手がお金に詳しいかを試すクイズでもありません。前提が変わったとき、二人で資金計画を更新できるかを見る機会です。
01 / 契約
適用金利
ニュースの政策金利や銀行の基準金利ではなく、自分に実際に適用される金利を見る。
02 / 家計
一収入時
二人の収入が続く前提だけでなく、一方の収入が下がる期間も試す。
03 / 選択肢
働き方
ローンのために、転職・育休・休職を選べなくならないかまで見る。
1.日銀利上げで、住宅ローンは一律に0.25%上がるわけではない
SBI新生銀行は、変動金利(半年型)の住宅ローン基準金利を年2.300%から年2.650%へ引き上げると発表しました。auじぶん銀行は、対象となる変動金利の基準金利を年3.141%から年3.741%へ改定します。いずれも2026年10月1日からです。
ただし、基準金利と実際の適用金利は同じではありません。契約時の引下幅、借入時期、返済方法、見直し日で変わります。また、元利均等返済の「5年ルール」がある契約では、返済額が直ちに増えなくても、毎月返済のうち利息が増え、元金の減りが遅くなる場合があります。
「月々が同じだから大丈夫」では足りない
通帳から出る金額が同じでも、ローン残高の減り方が変わることがあります。返済額だけでなく、元金と利息の内訳を確認します。
出典:Reuters、SBI新生銀行、auじぶん銀行(2026年9月20日確認)
2.結婚相手のマネーリテラシーは、知識量より「更新力」で見る
「変動金利を選ぶ人は危ない」「投資をしていない人は遅れている」と決めつけても、結婚生活の安定性は分かりません。見たいのは、経済環境や二人の働き方が変わったときに、過去の前提へ固執せず、数字を確認して計画を直せるかです。
たとえば「ペアローンで限界まで借りたい」と言われたとき、すぐに賛否を決めるのではなく、次の質問への向き合い方を見ます。
- 一方が育休・転職・休職に入った期間も返せる額か
- 金利が0.5ポイント、1.0ポイント高い条件を試したか
- 頭金と諸費用を払った後、生活防衛資金が残るか
- 家事や育児の分担まで含めて、二人が働き続けられるか
正しい用語を知っているかより、「分からない数字を一緒に確認できる」「不利な条件も見ようとする」「自分の希望だけでなく相手の働き方も計画に入れる」という姿勢の方が、結婚後の家計には直接影響します。
3.住宅購入前に、二人で確認したい4つの数字
| 確認する数字 | どこで見るか | 二人の判断にどう使うか |
|---|---|---|
| 適用金利と次回見直し日 | 返済予定表、契約画面、金融機関への照会 | ニュースの数字ではなく、自分たちに反映される時期を知る |
| 元金と利息の内訳 | 返済予定表、残高明細 | 月額が同じでも残高の減りが遅くなっていないかを見る |
| 一収入時の住宅費上限 | 二人の手取りと固定費から計算 | 育休・転職・休職中も守れる予算へ戻す |
| 購入後に残る現金 | 預金残高から頭金・諸費用・引っ越し費用を引く | 病気や家電交換が起きても借入を増やさずに済むかを見る |
銀行の借入可能額は、家計が心地よく続く額とは限りません。四つの数字を同じ紙に置くと、「買える物件」ではなく「買った後も選択肢が残る物件」へ視点を変えられます。
考え方を示す架空の例
- 分かったこと
- 二人の手取りがある今は月13万円を払える。
- まだ分からないこと
- 一方の収入が半年減った場合の上限と、金利見直し後の元金・利息。
- 次にすること
- 月11万円・13万円の二案と、金利が0.5ポイント高い条件を比較する。
4.ペアローンと共働きは、「最大額」ではなく将来の自由度で決める
ペアローン自体が悪いわけではありません。二人の収入を生かして希望する住まいを選べる一方、二人が働き続けることへの依存も大きくなります。
ここで確認したいのは、収入を合算できるかではなく、ローンを組んだ後も転職、育休、介護、学び直しといった選択が残るかです。共働きを家計の強みにするなら、家事・育児を一方へ集中させず、二人が働き続けられる設計まで必要です。
住宅ローンは家の値段を決めるだけでなく、結婚後の働き方にどれだけ余白を残すかを決めます。
5.よくある疑問
利上げ後は、変動金利を選ばない方がいいですか?
一律には決められません。固定金利との差、返済期間、繰上返済の予定、手元資金、収入変動への耐性で判断が変わります。まず、自分たちの契約条件で複数の金利シナリオを試します。
貯金が多い相手なら安心ですか?
貯金額は一つの材料ですが、それだけでは分かりません。大きな支出の優先順位、借入への考え方、条件が変わったときに計画を更新できるかも合わせて見ます。
借入額、二人の年収、育休や転職の予定、親からの支援で、無理のない住宅費は変わります。
数字を出しても二人の意見がまとまらないときは、LINEで「利上げと住宅ローンの記事を見た」と送ってください。商品を選ぶのではなく、何を先に確認し、どこまでなら二人の選択肢を残せるかを整理します。
6.まとめ|相手を見るより、二人の計画を更新できるかを見る
日銀の利上げで住宅ローン環境は変わっていますが、全員の適用金利や返済額が同じように動くわけではありません。
結婚前に確認したいのは、適用金利と見直し日、元金と利息、一収入時の住宅費上限、購入後に残る現金です。
今日の一歩は、物件情報ではなく二人の返済予定表または住宅ローンの試算画面を一つ開くことです。
※一般的な情報整理を目的としています。具体的な借入条件は金融機関へご確認ください。
\ 最新情報をチェック /