教育費に個人向け国債は使える?金利2.24%を整理
 NexGen O-live
教育費に個人向け国債は使える?金利2.24%を親目線で整理
2026年9月募集の個人向け国債「固定5年」は年2.24%です。教育費の候補になりますが、全額を移すのではなく、使うまでの年数と途中換金の条件に合う分だけを検討します。
日銀が政策金利を1.25%へ引き上げ、「預金や国債でも金利がつく」環境が戻っています。子どもの教育費を準備している家庭にとっては、株式や投資信託だけでなく、元本の値動きを抑えた置き場所を比較し直すタイミングです。
ただし、教育費には入学時期という期限があります。利率の高さだけで選ばず、いつ使うお金か、必要な日に換金できるか、住宅ローンが増えても積立を続けられるかまで見ます。
01 / 時期
必要になる年
小学校費用か、5年後の高校入学か、10年以上先の大学費用かを分ける。
02 / 安全性
減らせない額
入学金など、使う直前に値下がりすると困る金額を先に決める。
03 / 流動性
換金条件
急に必要になったとき、いつ、いくらで現金に戻せるかを確認する。
1.個人向け国債「固定5年」2.24%で、まず確認する条件
財務省によると、2026年9月募集の個人向け国債「固定5年」(第186回債)は、表面利率が年2.24%、税引後は年1.7849440%です。募集期間は9月3日から30日、発行日は10月15日です。
額面100円につき100円で償還され、発行後1年を過ぎれば国の買い取りによる中途換金ができます。ただし、発行後1年間は原則換金できず、中途換金時には直前2回分の各利子に相当する額が差し引かれます。
| 項目 | 2026年9月募集分 | 教育費での確認点 |
|---|---|---|
| 表面利率 | 年2.24%(税引前) | 預金と比べるときは税引後利率でそろえる |
| 満期 | 5年 | 教育費を使う年と合っているか |
| 中途換金 | 発行後1年経過後から可能 | 1年以内に必要な費用は置かない |
| 換金時の調整 | 直前2回分の各利子相当額を差し引く | 「いつでも無条件に引き出せる預金」とは違う |
たとえば300万円を年2.24%で保有した場合、1年分の利子は税引前で6万7,200円、現在の税率を前提にした税引後の目安は約5万3,500円です。実際の受取時期や中途換金時の調整は商品条件で確認してください。
出典:財務省「現在募集中の個人向け国債」(2026年9月20日確認)
2.教育費は、子どもの年齢ではなく「使うまでの年数」で分ける
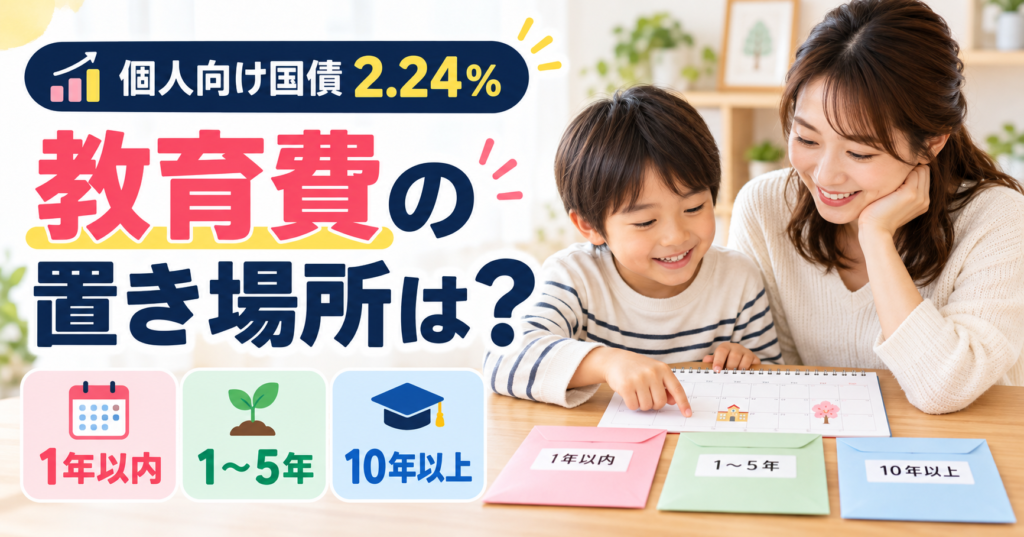
同じ家庭でも、来年の学用品代と12年後の大学費用では、適した置き場所が違います。教育費を一つの口座や商品へまとめる前に、使う時期で三つに分けます。
| 使うまで | 優先すること | 比較する候補 |
|---|---|---|
| 1年以内 | 必要な日にすぐ使える | 普通預金など。即時性を優先する |
| 1〜5年程度 | 大きく減らさず時期を合わせる | 定期預金、個人向け国債など。満期と換金条件を比べる |
| 10年以上先 | 価格変動を受け入れながら長期で育てる余地 | NISA口座での分散投資など。必要時期が近づいたら現金化を検討する |
「大学費用だからすべて10年以上先」とは限りません。塾、受験料、入学金、一人暮らしの準備など、支出時期は分かれます。年ごとの予定額を書き、1年以内に使う分まで長期商品へ入れないことが大切です。
書き残すための例
- 1年以内
- 学用品・習い事の年払い分。普通預金で確保。
- 4年後
- 高校入学準備。定期預金と固定5年国債の満期・換金条件を比較。
- 11年後
- 大学費用。長期運用分と、減らしたくない最低額を分ける。
3.NISAと国債は、どちらが得かではなく役割が違う
NISAは、投資で得た利益を非課税にする制度です。預金や国債のように元本を保証する商品ではありません。株式や投資信託は長期で成長を期待できる一方、教育費が必要な時期に値下がりしている可能性があります。
個人向け国債は、価格変動を抑えて予定額を守る役割を持たせやすい一方、長期の成長性は投資商品と異なります。だから「NISAをやめて国債へ」「国債より投資」と全額を動かすのではなく、次の順で分けます。
- 必要になる年と金額を書く
- 減らせない最低額を決める
- 換金条件が時期に合う候補だけを比較する
- 残りについて価格変動を受け入れられる期間を考える
4.住宅ローンの上昇で、教育費を最後の調整弁にしない
利上げは教育費の預け先だけでなく、住宅ローンを通じて毎月の積立余力にも影響します。銀行の基準金利が上がっても、実際の適用金利や返済額の変更時期は契約ごとに違います。
家計のストレステストとして、住宅費が月2万円増えた場合を置いてみます。これは予測ではありません。積立を止めずに吸収できるかを確かめる仮定です。
先に決めておく調整順
- 使っていないサブスクリプション、通信、保険などの固定費
- 時期を動かせる大型支出
- 教育費の中でも、目的と効果を見直せる支出
入学金など期限の決まった費用を、最後に慌てて削らない順番を作ります。
住宅ローンの参考:SBI新生銀行、auじぶん銀行(2026年9月20日確認)
5.よくある疑問
大学費用を全部、固定5年国債へ移してよいですか?
必要時期と金額を分けずに全額を動かすのは避けます。1年以内に必要な費用、5年前後の費用、10年以上先の費用では、優先する条件が違います。
子どもが何歳なら国債が向いていますか?
年齢だけでは決まりません。受験・入学・留学など、次に大きなお金が必要になるまでの年数と、途中換金の条件が合うかで考えます。
子どもの年齢、現在の準備額、進路の想定、住宅ローンの有無で、分け方は変わります。
自分の家庭に当てはめるところで迷ったら、LINEで「教育費と金利の記事を見た」と送ってください。金融商品を勧めるのではなく、必要時期と減らせない金額を一緒に整理します。
6.まとめ|利率より先に、使う年を書く
個人向け国債「固定5年」の年2.24%は、教育費の置き場所を見直す有力な比較材料です。ただし、発行後1年は原則換金できず、中途換金時には利子の調整があります。
今日の一歩は、教育費が必要になる年を三つ書き、1年以内・1〜5年・10年以上に分けることです。
※一般的な情報整理を目的としており、特定の金融商品の購入を勧めるものではありません。
\ 最新情報をチェック /